Kondisi keuangan seseorang tidak selalu berjalan dalam pola yang sama. Pada satu periode, penghasilan mungkin terasa cukup untuk memenuhi seluruh kebutuhan. Namun, beberapa bulan kemudian, perubahan pekerjaan, kenaikan harga barang, atau bertambahnya tanggungan keluarga dapat mengubah situasi secara signifikan.
Perubahan tersebut menunjukkan bahwa pengelolaan uang tidak seharusnya bergantung pada satu rencana yang berlaku selamanya. Dibutuhkan kemampuan menyesuaikan anggaran tanpa kehilangan arah. Inilah yang dapat disebut sebagai keuangan adaptif: kemampuan menjaga keseimbangan finansial meskipun keadaan terus berkembang.
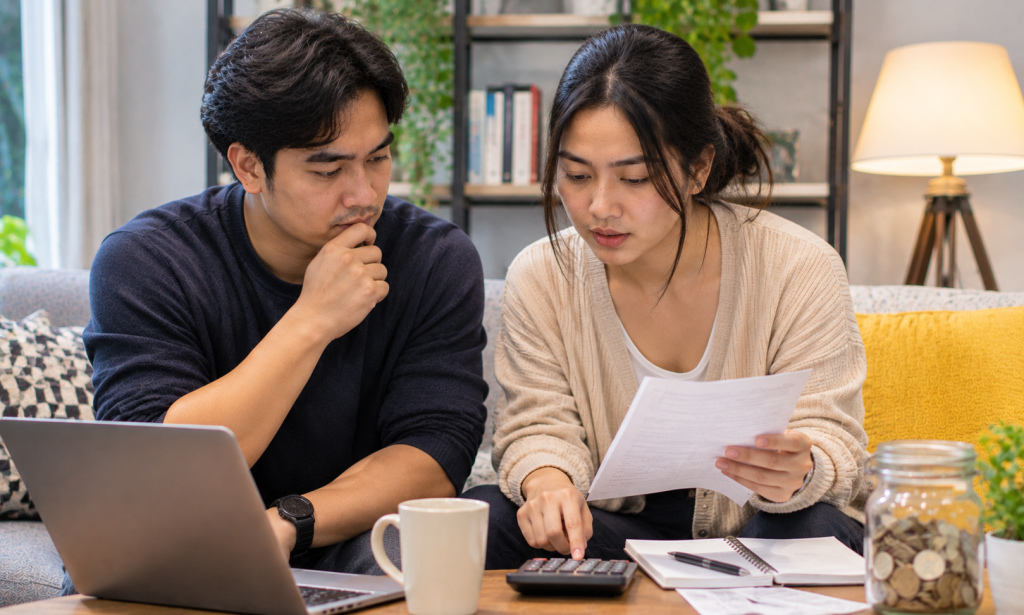
Membaca Perubahan Sebelum Menjadi Beban
Masalah keuangan sering kali tidak muncul secara tiba-tiba. Terkadang, tanda-tandanya sudah terlihat melalui pengeluaran yang semakin tinggi, tabungan yang tidak bertambah, atau tagihan yang mulai sulit dibayar tepat waktu.
Karena itu, pemeriksaan kondisi keuangan perlu dilakukan secara berkala. Bandingkan jumlah penghasilan dengan pengeluaran aktual, bukan hanya berdasarkan perkiraan. Perhatikan pula perubahan harga kebutuhan pokok dan kewajiban yang mungkin bertambah.
Jika pengeluaran mulai melampaui kemampuan, lakukan penyesuaian sebelum situasinya semakin sulit. Beberapa pembelian dapat ditunda, layanan yang jarang digunakan bisa dihentikan, dan anggaran hiburan dapat dikurangi sementara. Penyesuaian kecil yang dilakukan lebih awal sering kali lebih mudah daripada memperbaiki kondisi setelah muncul utang.
Menentukan Urutan yang Tidak Boleh Terabaikan
Ketika sumber daya terbatas, setiap pengeluaran perlu memiliki tingkat kepentingan. Tidak semua kebutuhan harus dipenuhi pada waktu yang sama, sehingga kemampuan menentukan urutan menjadi bagian penting dari pengelolaan keuangan.
Prioritas dapat dibagi ke dalam beberapa kelompok:
- Kebutuhan dasar: Makanan, tempat tinggal, transportasi, dan keperluan rumah tangga.
- Kewajiban yang memiliki tenggat: Tagihan rutin, cicilan, pendidikan, dan pembayaran penting lainnya.
- Perlindungan finansial: Dana darurat serta persiapan untuk kebutuhan kesehatan.
- Rencana masa depan: Tabungan pendidikan, kepemilikan rumah, dan tujuan jangka panjang.
- Pengeluaran fleksibel: Hiburan, rekreasi, serta pembelian yang dapat ditunda jika kondisi sedang terbatas.
Pembagian ini membantu seseorang mengetahui bagian mana yang harus dipertahankan ketika penghasilan berubah. Pengeluaran fleksibel sebaiknya tidak mengambil dana yang sudah dialokasikan untuk kebutuhan penting.
Mengelola Uang di Tengah Banyaknya Pilihan Digital
Perkembangan layanan digital membuat transaksi semakin mudah dilakukan. Berbagai aplikasi menawarkan belanja, hiburan, langganan, dan permainan online. Kemudahan tersebut memberikan banyak pilihan, tetapi juga dapat membuat pengeluaran meningkat tanpa terasa.
Salah satu hal yang perlu diperhatikan adalah kebiasaan melakukan transaksi karena promosi atau rasa penasaran. Sebelum membayar, periksa apakah layanan tersebut benar-benar diperlukan dan apakah biayanya sesuai dengan anggaran.
Dalam pencarian hiburan digital, nama NUSA188 mungkin ditemukan bersama berbagai platform lainnya. Namun, keberadaan nama suatu layanan di internet tidak otomatis menunjukkan bahwa pengelolanya memiliki izin, informasinya benar, atau transaksinya aman. Pemeriksaan mandiri tetap diperlukan sebelum memberikan data pribadi maupun melakukan pembayaran.
Perhatikan identitas pengelola, ketentuan penggunaan, biaya transaksi, kebijakan privasi, dan aturan hukum yang berlaku di wilayah masing-masing. Permainan yang melibatkan taruhan juga memiliki risiko kehilangan uang dan tidak menjamin keuntungan. Aktivitas tersebut bukan investasi maupun sumber pendapatan yang dapat diandalkan.
Jangan menggunakan uang kebutuhan pokok, biaya pendidikan, dana darurat, uang sewa, atau pinjaman untuk aktivitas hiburan yang berisiko.
Jangan Mengabaikan Risiko Penipuan
Penipuan online sering memanfaatkan keinginan seseorang untuk memperoleh keuntungan dengan cepat. Pelaku dapat menggunakan promosi yang terlihat menarik, testimoni yang tidak jelas sumbernya, atau pesan yang memberikan tekanan agar pengguna segera melakukan pembayaran.
Ada beberapa tanda yang sebaiknya membuat seseorang lebih berhati-hati:
- Janji keuntungan pasti: Tawaran hasil tanpa risiko patut dipertanyakan.
- Identitas pengelola tidak transparan: Informasi perusahaan dan saluran pengaduan sulit ditemukan.
- Permintaan transfer tambahan: Biaya pencairan atau verifikasi yang muncul belakangan perlu diperiksa.
- Permintaan informasi rahasia: Jangan membagikan PIN, kata sandi, maupun kode OTP.
- Alamat situs mencurigakan: Periksa ejaan domain dan hindari tautan dari pesan yang tidak dikenal.
Jika sebuah layanan memaksa pengguna mengambil keputusan dengan cepat, sebaiknya hentikan proses sementara. Jangan mengirimkan uang hanya karena khawatir kehilangan promosi. Apabila sudah terjadi transaksi mencurigakan, simpan bukti komunikasi dan segera hubungi penyedia layanan keuangan terkait.
Fleksibilitas yang Tetap Memiliki Arah
Keuangan adaptif bukan berarti mengubah anggaran setiap kali muncul keinginan baru. Fleksibilitas tetap membutuhkan batas dan tujuan yang jelas. Seseorang dapat menyesuaikan pengeluaran, tetapi kebutuhan pokok, kewajiban, serta perlindungan finansial harus tetap menjadi perhatian utama.
Luangkan waktu setiap bulan untuk meninjau kondisi keuangan. Jika penghasilan meningkat, pertimbangkan memperkuat tabungan sebelum menaikkan standar konsumsi. Jika penghasilan menurun, kurangi pengeluaran tambahan dan pertahankan dana untuk kebutuhan penting.
Pada akhirnya, kemampuan beradaptasi merupakan bagian dari kedewasaan finansial. Dengan memahami perubahan, menyusun prioritas, dan berhati-hati terhadap transaksi digital, seseorang dapat menjaga kestabilan keuangan tanpa harus mengorbankan seluruh kenyamanan hidupnya.